受注伝票とは|FAX・電話の注文から伝票を起こす流れと、販売管理への転記を減らす方法
受注伝票は、得意先の注文を自社の商品コードと単価に合わせて記録する社内の伝票です。中小の卸・メーカー向けに、注文書・受注書・売上伝票との違い、FAX注文からの記入例、保存期間、転記の減らし方を説明します。
中小の卸・メーカーでは、FAXで注文書が届くと、担当者は販売管理ソフトの受注入力画面を開きます。得意先を選び、品名を自社の商品コードに置き換え、数量と納入期日を一行ずつ入れて登録したものが受注伝票です。電話の注文なら、聞き取った内容から同じ入力をします。
FAX受注の整理に使える資料
AI受注さんの仕組みと提供内容をまとめたサービス資料をご覧いただけます。
サービス資料をダウンロード受注伝票とは何か(注文書・受注書・売上伝票との違い)
受注伝票は、得意先から受けた注文を、自社の得意先コード・商品コード・単価に置き換えて記録した社内の伝票です。様式は会社ごとに違います。紙の複写伝票に手で書く会社もあれば、販売管理ソフトへの受注入力をそのまま受注伝票と呼ぶ会社もあります。
注文書は得意先が書いた書類なので、品名も単位も先方の呼び方のままです。注文を受けたことを得意先に知らせるために送る書類は、受注書(注文請書)と呼ばれます。
売上伝票は、出荷や納品が済んで売上になった時点の記録です。分納や欠品があると、受注した数と売上になる数はずれます。弥生販売という販売管理ソフトには受注伝票を売上伝票に払い出す操作があり、受注数量から出荷数量を引いた数が受注残数として表示されます。
| 書類 | 作る人 | 作る時点 | 主な使い道 |
|---|---|---|---|
| 注文書 | 得意先 | 注文するとき | 何をいくつ欲しいかを伝える |
| 受注伝票 | 受注担当 | 注文を受けたとき | 在庫の引当、出荷指示、受注残の管理 |
| 受注書(注文請書) | 受注担当 | 注文を受けたとき | 注文を受けたことを得意先に知らせる |
| 売上伝票 | 受注担当や経理 | 出荷・納品したとき | 売上の計上と請求 |
受注伝票に書く項目と記入例
弥生販売の受注伝票の画面は、表題部・明細部・合計部に分かれています。表題部には受注番号、受注日、納入期日、得意先、納入先などが入り、明細部には商品コード、単位、数量、単価が並びます。次の表の項目は、手書きの伝票でも欠かせません。
| 項目 | 伝票に書く内容 | FAX注文書でよくある書かれ方 |
|---|---|---|
| 受注番号 | 社内で付ける番号 | 書かれていない |
| 受注日 | 注文を受けた日 | 受信日時で分かる。夜間や休日に届いた分の扱いは社内で決めておく |
| 得意先 | 自社の得意先コード | 社名とFAX番号はあっても、コードはない |
| 納入先 | 届け先の店舗や倉庫 | 本社の住所だけで、店舗名が抜けることがある |
| 納入期日 | 届ける日付 | 「来週月曜」のように日付で書かれないことがある |
| 商品 | 自社の商品コードと品名 | 得意先の呼び名や略称で書かれることがある |
| 数量・単位 | ケース・バラなどの単位つきの数 | 単位が抜けたり、入数と混ざったりする |
| 単価 | 得意先ごとの取引単価 | 書かれていなければ単価表から引く |
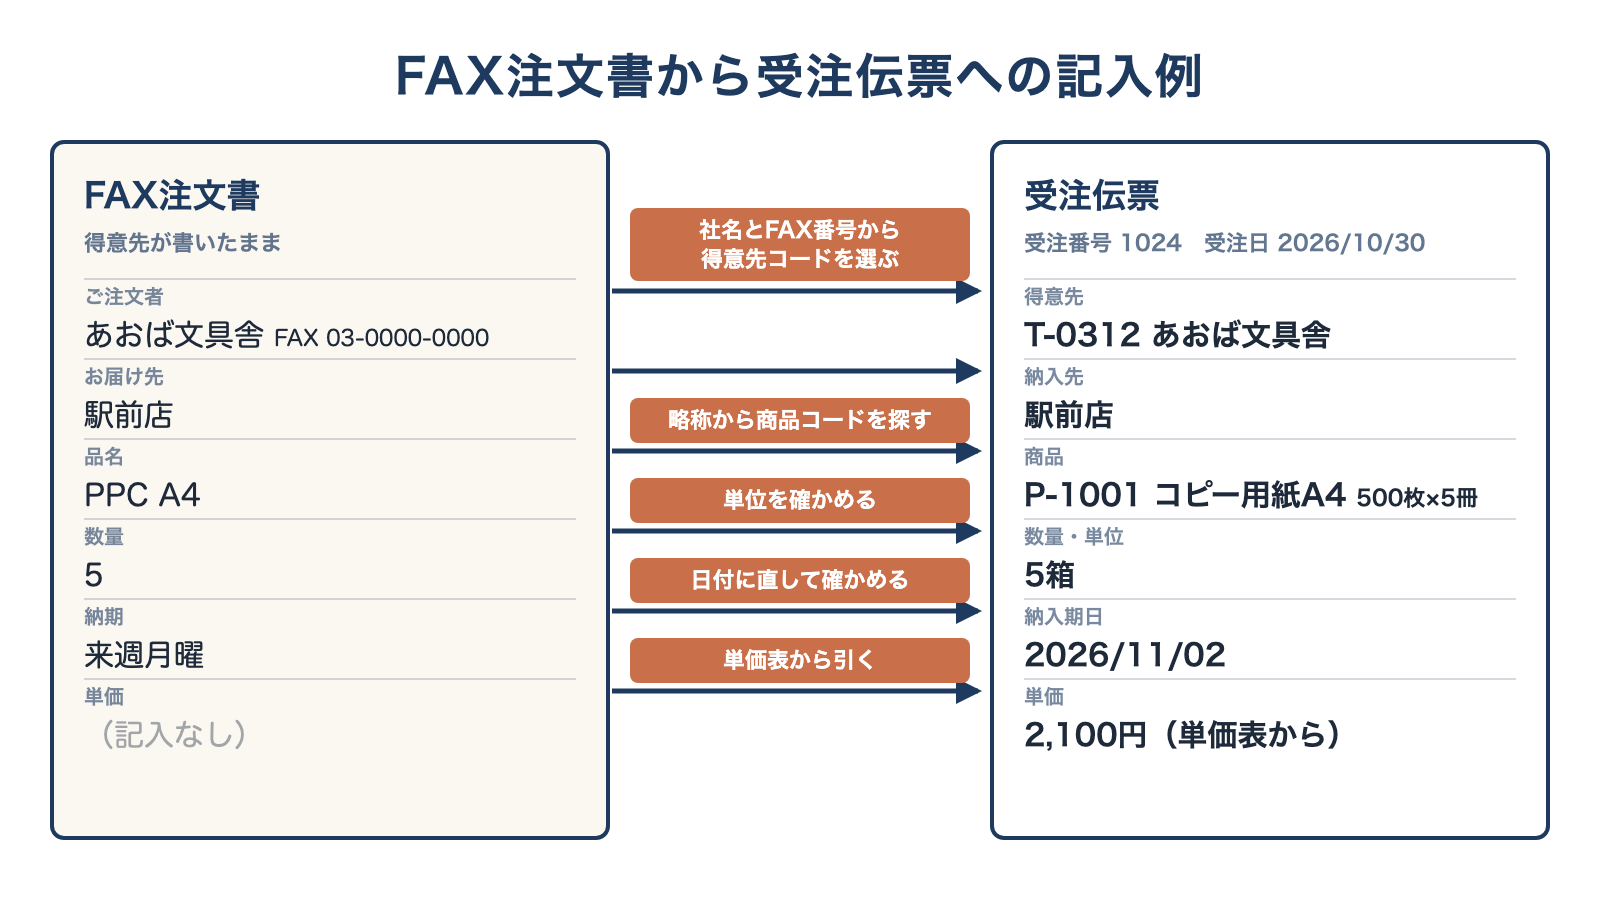
FAX・電話の注文から受注伝票を起こす流れ
- 届いた注文書を手元に置く
- 社名・FAX番号・発信者名から得意先コードを選び、納入先を確かめる。同じ得意先の綴りや保留の束、電話で受けた伝票に同じ注文がないかも見る
- 得意先の呼び名に当たる自社の商品コードを探す
- 数量・単位・納入期日と単価を確かめ、分からないところは得意先に問い合わせる。返事を待つ注文には保留の印と日付を書いて分けておく
- 受注数は注文どおりに受注伝票へ登録し、受注番号を注文書に書き込む
- 在庫が足りない分は分納か欠品かを得意先に伝え、分納なら残りを受注残で追い、欠品で出さない分は受注数を直す
電話の注文には原本が残りません。受けながら受注入力画面に入れ、切る前に内容を読み上げて相手に確かめます。画面を開けないときは、受けた時刻と相手の名前もメモに残してください。後からFAXも送ると言われたら伝票にその旨を書いておけば、届いたFAXを別の注文として登録せずに済みます。
FAXでは、同じ注文の再送や後から届く訂正を別の注文として登録しないようにします。
受注番号を書き込んだ注文書は、得意先別・日付順に綴じておくと便利です。再送らしいFAXが届いたら、綴りと保留の束の両方から同じ内容の原本を探し、送信日時や「再送」の書き込みを見比べます。定期の注文なら、内容が同じでも再送とは限りません。決めきれなければ得意先に確かめます。
訂正のFAXは、元の受注番号を探して伝票を直し、同じ番号を書いて原本に重ねて綴じます。出荷指示を出した後なら、出荷担当への連絡も必要です。FAXをメールやPDFで受けている場合は、ファイル名に日付・金額・得意先と受注番号を入れておくと、伝票から注文書を探せます。
注文書の保存期間と、受注伝票の扱い(法人の場合)
国税庁のタックスアンサーNo.5930によると、法人は帳簿と、取引等に関して作成または受領した書類(注文書・契約書・領収書など)を、原則として確定申告書の提出期限の翌日から7年間保存します。青色申告書を提出した事業年度で欠損金額が生じた場合などは10年間です。
得意先から届いた注文書は、受注伝票を起こした後も捨てられません。一方、青色申告法人の保存書類を定めた法人税法施行規則第59条に、「受注伝票」という名前は出てきません。条文には、帳簿のほか、取引に関して相手方から受け取った注文書・契約書・送り状・領収書・見積書などと、自社が作ったこれらの書類の写し(写しがある場合)が並んでいます。社内だけで使う受注伝票と、注文請書として送った分の控え(PDFで送ったならそのデータ)は、どちらも捨てる前に顧問税理士か所轄の税務署に確認してください。
FAXをメールや複合機のデータで受けているなら、その注文は電子帳簿保存法の電子取引に当たります。国税庁の電子帳簿保存法一問一答(電子取引関係)の問2でも、ペーパーレス化されたFAX機能を持つ複合機でのやり取りが電子取引の例に出ていて、保存する範囲に注文書も入っています。データのまま保存し、タイムスタンプを付けるか、事務処理規程に沿って管理します(問5)。紙に印刷して綴じても、データの代わりにはなりません。
取引年月日・取引金額・取引先で検索できる状態にしておくことも求められます。問48・問51によると、前々事業年度の売上高が5,000万円以下の法人なら、税務調査でデータのダウンロードを求められたときに応じられるようにしておけば、検索の仕組みは要りません。5,000万円を超える場合も、ダウンロードに応じられるようにしたうえで、印刷した注文書を課税期間ごとに得意先別・日付順に綴じて出せるようにしておけば、検索の仕組みは要りません(問52)。問50・問58には、ファイル名に日付・金額・取引先を同じ順で入れる方法と、金額のない注文書を0円とする扱いも載っています。
販売管理への転記を減らす方法
紙の受注伝票に書いてから販売管理ソフトに打ち直したり、Excelの一覧と販売管理の両方に入力したりしていると、同じ注文を二度書くことになります。受注の記録は販売管理ソフトを正にして、紙の伝票は出荷用や控えとして印刷して使います。倉庫や営業がExcelの一覧で受注残を見ているなら、Excelをやめる前に、販売管理の受注残の画面か印刷で代わりになるかを確かめます。
次は、得意先ごとの品名の対応表です。過去の注文書と受注伝票を突き合わせ、呼び方・単位と自社の商品コードを共有の一覧にして、新しい呼び名は得意先に確かめてから足します。この表があれば、担当者が休んだ日でも別の人が伝票を起こせます。注文の多い得意先からで十分です。
FAXやメールで届いた注文書を読んで、品名から商品コードを探す時間は、AI受注さんで減らせます。手書き・印字の注文書から得意先・品名・数量を読み取り、商品マスタと照らし合わせて、行ごとに「一致」か「要確認」かを付けます。要確認の行は、担当者が原本を見て決めます。
販売管理ソフトの入れ替えは要りません。確定した明細は出荷指示のCSVに、締めの集計はExcelに出し、列の並びは導入時に今お使いのシステムに合わせて設定します。販売管理ソフトと直接つなぐ場合は、別途お見積りとなります。電話で受けた注文の入力も減らしたいときは、あわせてご相談ください。
受注伝票についてよくある質問
- 受注伝票は得意先に渡すものですか?
- 受注伝票は社内の記録です。ただ、販売管理ソフトによっては同じ内容を受注書(注文請書)として印刷・送信できるため、得意先に送る使い方をしている会社もあります。受注書を出すかどうかは、会社や得意先との取り決めで違います。
- 受注伝票に決まった様式はありますか?
- 決まった様式はなく、会社ごとに決めています。記入例の表にある受注番号・得意先・納入先・納入期日・商品・数量と単位・単価を書けるものなら、市販の複写伝票でも販売管理ソフトの画面でも使えます。
- FAXの注文書は、受注伝票を作った後に捨ててもよいですか?
- 捨てずに保存してください。法人なら、取引に関して受け取った注文書は保存が必要な書類に当たり、期間は原則7年間です。データで受け取ったFAXは、印刷していてもデータのまま保存します。
参考にした法令・資料
法令と国税庁の資料は、2026年10月30日に確認した内容です。
- e-Gov法令検索 法人税法施行規則(第59条):https://laws.e-gov.go.jp/law/340M50000040012
- 国税庁 タックスアンサー No.5930(帳簿書類等の保存期間):https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5930.htm
- 国税庁 電子帳簿保存法一問一答【電子取引関係】(令和8年7月、問2・問5・問48・問50・問51・問52・問58):https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/pdf/0026007-006_06.pdf
- 弥生 弥生販売サポート情報(得意先からの受注(受注伝票)):https://support.yayoi-kk.co.jp/product/dealing/t_jucyuu.html