受注書とは|受注確認書・注文請書との違いと、FAX注文に返す場面
受注書は、得意先の注文を受けたことを相手に伝える書類です。受注確認書・注文請書との違い、受注書がなくても契約が成り立つ仕組み、FAX注文に受注書を返したほうがよい場面と書く項目、印紙税と控えの保存を、中小の卸・メーカー向けに説明します。
受注書は、得意先から届いた注文を受けたことを、得意先に知らせる書類です。法律で出す決まりはなく、FAXで注文を受ける卸・メーカーにも、注文ごとに返す会社と、返さずに出荷する会社があります。ただ、いつもの得意先から普段扱う商品の注文が届いたとき、受けられないのに返事をしないでいると、受けたものとみなされます。数量や納期を変更して受けたのに返事をしなければ、得意先は注文どおりに届くと思ったままです。
FAX受注の整理に使える資料
AI受注さんの仕組みと提供内容をまとめたサービス資料をご覧いただけます。
サービス資料をダウンロード受注書とは(受注確認書・注文請書・受注伝票との違い)
受注確認書や注文請書とも呼ばれます。呼び名は会社や業界で違い、法律で名前や様式が決まっている書類ではありません。製造委託などで取適法(2026年1月施行の改正下請法、中小受託取引適正化法)の対象になる取引でも、発注内容を書面やメールで示す義務は発注する側にあり、受注側に受注書を出す決まりはありません。
| 書類 | 作る側 | 渡す先 | 役割 |
|---|---|---|---|
| 注文書(発注書) | 得意先 | 自社 | 何をいくつ欲しいかを申し込む |
| 受注書(受注確認書・注文請書) | 自社 | 得意先 | 注文を受けたことを伝える |
| 受注伝票 | 自社 | 社内 | 受けた注文を自社のコードで記録する |
受注書は要るか(契約の成立と、返事が要るFAX注文)
受注書がなくても契約は成立する
民法522条では、契約は申込みに相手が承諾したときに成立し、法令に特別の定めがなければ書面は要りません。FAXの注文書は申込みに当たります。電話で「承りました」と伝えれば承諾です。取引の慣習で返事が要らない場合は、注文どおりに出荷するなど、注文を受けたと認められる行為があった時に成立します(527条)。
断るとき、変更して受けるときは返事が要る
会社が営む卸・メーカーも、仕入れた商品を売る個人の卸も、商法でいう商人に当たります(商法4条・501条、会社法5条)。商法509条では、商人がいつも取引している相手から、普段扱っている商品の注文を受けたら、受けるか断るかを遅滞なく伝えなければなりません。黙っていると、受けたものとみなされます。
数量や納期を変更して受けるときも、返事が必要です。民法528条では、注文の中身を変えて受けると、元の注文を断って新しく申し込んだことになります。「10ケースのうち6ケースなら今週出せます」と返したら、得意先が了承するまで、契約は成立していません。いつもの得意先の注文なら、変更して受けるつもりでも黙っていると、元の注文どおりに受けたとみなされることがあります(商法509条)。
FAX注文に受注書を返したほうがよい場面
- 数量・納期・品物を変更して受けるとき(分納、代替品、納期の後ろ倒し)
- 在庫がなく受けられないとき(受注書の代わりに断りの連絡を返す)
- 注文書の単価が単価表と違うとき(単価表の単価で受けるなら、変更として受注書に並べて書く)
- 初めての得意先からの注文や、いつもと桁が違う数量を受けるとき(桁は先に電話で確かめる)
- 得意先の仕様で作る特注品で、仕様と金額を書面に残したいとき
- 得意先から受注確認の返信を求められているとき
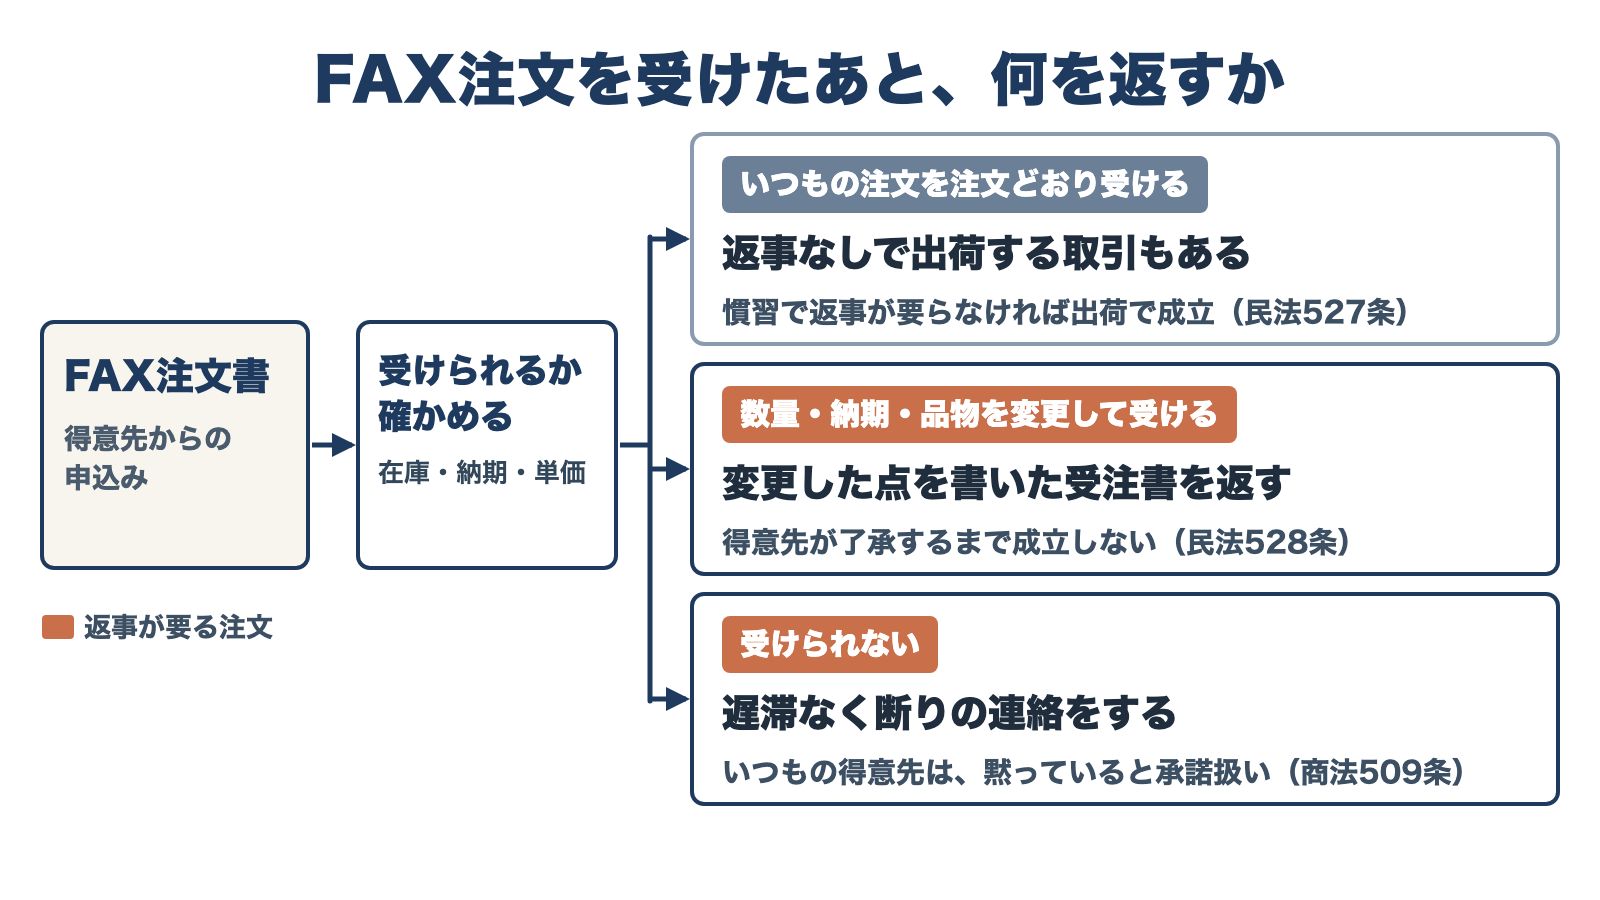
同じ得意先から決まって届く注文を注文どおり出す取引で、得意先から受注書を求められていなければ、毎回返しても手間が増えるだけです。変更して受けるときと断るときは、在庫と納期を確かめた受注担当が、その日のうちにFAXか電話で返す、と社内で決めておくのが無難です。変更して受けた注文は了承の返事が来るまで保留にし、電話で了承をもらったら相手の名前と時刻を控えに書きます。翌営業日までに返事がなければ、こちらから電話で確かめます。すでに受けた注文を後から変えるなら、成立した契約の変更なので、得意先との合意が必要です。
受注書に書く項目と、数量・納期を変更するときの書き方
| 項目 | 書く内容 | 記入例 |
|---|---|---|
| 宛先 | 得意先の会社名 | あおば商店 仕入部 御中 |
| 発行者 | 自社名と連絡先 | 社名・電話・FAX番号 |
| 発行日・受注番号 | 出した日と社内の番号 | 11月4日/No.1105 |
| 注文の特定 | 得意先の注文番号か注文日 | ご注文No.2231(11月4日付) |
| 明細 | 品名・数量と単位・単価・金額 | コピー用紙A4 6箱 2,100円 12,600円 |
| 納期・納入先 | 日付と届け先 | 11月6日 駅前店 |
| 変更した点 | 元の注文と並べて書く | ご注文数10箱 → 今回出荷6箱(残り4箱は11月9日出荷) |
販売管理ソフトから受注書を印刷できる会社なら、それに変更した点を書き足せば十分です。届いた注文書の余白に受注番号と受ける内容を書き込み、FAXで送り返す形でも伝わります。
受注書の印紙税と、控えの保存
在庫品や既製品を売る受注書や、自社の規格で決めた商品を注文に応じて作って売る受注書は、物品の売買の書類なので、印紙は不要です。国税庁の質疑応答事例では、カタログ商品の販売で出す「注文請書」は、第2号文書(請負に関する契約書)に当たらないとされています。物品の売買で印紙が要るのは、継続取引の基本契約書(第7号文書)に当たるものだけで、ほかは不課税です。
得意先の指示した規格での製作や、材料を支給されての製作・加工は請負に当たり、受注書が第2号文書として印紙の要る書類になることがあります。この場合も、紙を渡さずにPDFをメールで送れば、印紙税はかかりません。国税庁は、メールで送った電磁的記録は文書に含まれないとしています。FAXで返すときの扱いは、所轄の税務署に確かめてください。
青色申告法人は、自社で作った書類の写しがあれば、その写しも保存しなければなりません(法人税法施行規則59条)。受注書の控えは、注文書と同じく確定申告書の提出期限の翌日から原則7年間残します。欠損金額が生じた事業年度などは10年間です。複合機で紙をFAXしたなら送った紙を控えに残し、クラウドFAXやメールで送ったなら送ったデータを電子取引のデータとして保存します(電子帳簿保存法一問一答 問2)。
FAX注文の読み取りと入力の手間を減らす
受注書を返すかどうかを決める前に、FAXの注文書を読み、品名を自社の商品に当てはめる作業があります。注文の多い朝はここに時間がとられ、変更や断りの連絡が遅れがちです。読み取りが早く終われば、その日のうちに返事を出しやすくなります。
AI受注さんは、FAXの注文書を複合機やクラウドFAXのメール転送で、メールの注文書を専用アドレスへの転送で受け取り、手書きでも印字でも取引先・品名・数量を読み取ります。書き方が違う品名も商品マスタと照らして自社の商品に結び付け、行ごとに「一致」か「要確認」かの印を付けます。要確認の行は、担当者が原本を見て決める仕組みです。確定した明細は出荷指示のCSVに、締めの集計はExcelに出します。食品卸の現場で、月数百件の注文書を処理しています。料金は初期設定費10万円、月額3万円(税別、月1,000枚まで)です。
受注書についてよくある質問
- 受注書と注文請書は同じものですか?
- 同じ役割の書類です。印紙税の扱いは、書類の名前に関係なく、中身が請負か物品の売買かで決まります。
- 受注書に印鑑は要りますか?
- 法律上は不要です。民法522条2項で、契約の成立に書面などの方式は必要ないとされています。得意先から押印した請書を求められたら、それに合わせます。
- 受注書をPDFにしてメールで送れば、印紙は要りませんか?
- 紙の原本を別に渡さなければ、かかりません。国税庁は、注文請書の代わりにメールで送ったデータには印紙税がかからないとしています。後から紙の請書も渡すと、その紙には印紙が要ることがあります。送ったPDFは、電子帳簿保存法の電子取引のデータとして保存します。
参考にした法令・資料
法令と国税庁・公正取引委員会の資料は、2026年10月30日に確認した内容です。
- e-Gov法令検索 民法(第522条・第527条・第528条):https://laws.e-gov.go.jp/law/129AC0000000089
- e-Gov法令検索 商法(第4条・第501条・第509条):https://laws.e-gov.go.jp/law/132AC0000000048
- e-Gov法令検索 会社法(第5条):https://laws.e-gov.go.jp/law/417AC0000000086
- 国税庁 質疑応答事例(印紙税)物品販売の注文請書:https://www.nta.go.jp/law/shitsugi/inshi/12/11.htm
- 国税庁 質疑応答事例(印紙税)請負と売買の判断基準(1):https://www.nta.go.jp/law/shitsugi/inshi/12/01.htm
- 国税庁 質疑応答事例(印紙税)取引先にメール送信した電磁的記録に関する印紙税の取扱い:https://www.nta.go.jp/law/shitsugi/inshi/02/10.htm
- 公正取引委員会 取適法リーフレット:https://www.jftc.go.jp/file/toriteki_leaflet.pdf
- e-Gov法令検索 法人税法施行規則(第59条):https://laws.e-gov.go.jp/law/340M50000040012
- 国税庁 タックスアンサー No.5930(帳簿書類等の保存期間):https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5930.htm
- 国税庁 電子帳簿保存法一問一答【電子取引関係】(令和8年7月、問2):https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/pdf/0026007-006_06.pdf